Domain homöopathie-berlin.de kaufen?
Wir ziehen mit dem Projekt
homöopathie-berlin.de um.
Sind Sie am Kauf der Domain
homöopathie-berlin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain homöopathie-berlin.de kaufen?
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **


Ähnliche Suchbegriffe für Erhaltungsaufwendungen
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
Die Abgrenzung von Erhaltungsaufwendungen zu Anschaffungskosten und Herstellungskosten des Anlagevermögens, Taschenbuch von Annina Grau, GRIN,Die Abgrenzung Von Erhaltungsaufwendungen Zu Anschaffungskosten Und Herstellungskosten Des Anlagevermögens, Taschenbuch Von Annina Grau, Grin, 978-3-668-20462-1, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
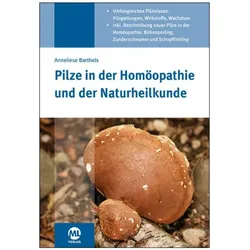
Barthels, Anneliese: Pilze in der Homöopathie und der NaturheilkundePilze in der Homöopathie und der Naturheilkunde , Die Heilkraft der Pilze Pilze sind wie Zauberwesen in einer magischen Welt: Sie berauschen, können Krankheiten hervorrufen, vergiften ¿ aber auch heilen. Anneliese Barthels ist fasziniert von ihrem alchemistischen Können im Sterbe- und Werdeprozess und ihrer Vermittlerrolle im Austausch von Informationen in der Pflanzenwelt. Sie beschreibt das Reich der Pilze, ihre Wirkstoffe, ihre Einsatzmöglichkeiten in der Naturheilkunde sowie als Lieferanten für Arzneimittel und ihr charakteristisches Verhalten. Im Kapitel "Pilze in der Homöopathie" werden die Merkmale von Gemüts- und Körpersymptomen und die besonderen und auffälligen Symptome einzelner Pilzarzneien beschrieben und mit den Themen der Uranserie verglichen. Einen Hauptbestandteil des Fachbuches bilden vier Studien nach homöopathischen Prinzipien zu neuen Pilzen: Echter Zunderschwamm Fom-f., Birkenporling Pipt-b., Schopftintling Copr-c. und Ganoderma lucidum Ganod-l. Die Protokolle sind nach Symptomenschwerpunkten aufgeführt. Mit den Aufzeichnungen von bereits gut verlaufenen Fällen werden die neuen Arzneimittelbilder vervollständigt und verständlicher. Das Repertorium im Anhang erleichtert die Arzneimittelwahl. Neu in der 2. erweiterten Auflage: - Erweiterte Vitalpilzbeschreibung Indikationszusammenfassung - Erweiterungen bei den Erkrankungen durch Pilze - Erweiterungen bei den Arzneimittelbeschreibungen der Pilze in der Homöopathie - HAMSE Ganoderma lucidum - Homöopathische Pilzverordnungen während der Corona-Pandemie , Seife > Autopflege & Aufbereitung , Auflage: 2., erweiterete Auflage 2022, Erscheinungsjahr: 202207, Produktform: Leinen, Autoren: Barthels, Anneliese, Edition: ENL, Auflage: 22002, Auflage/Ausgabe: 2., erweiterete Auflage 2022, Seitenzahl/Blattzahl: 349, Keyword: Heilpraktiker; Mediengruppe Oberfranken Fachverlage; Naturheilverfahren; Ganzheitliche Medizin; Therapie; ML; Prävvention; Symptombehandlung; Mythologie; NutzDiagnoseverfahren; Heilkraft; Naturheilpraxis; Alternative Medizin; Behandlung; Komplementärmedizin; Anneliese Barthels; Pilzmittel; Heilpilz; Phytotherapie; Halluzinogene Gifte; Vitalpilz; Pflanzenheilkunde; Pilzanwendungen; Pilzwissen; Pilzarzneimittel, Fachschema: Medizin / Naturheilkunde, Volksmedizin, Alternativmedizin, Fachkategorie: Familie und Gesundheit, Warengruppe: HC/Ratgeber Gesundheit, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 170, Höhe: 22, Gewicht: 952, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abgrenzung von Erhaltungsaufwendungen und nachträglichen Anschaffungs- sowie Herstellungskosten, Taschenbuch von Anonymous, GRIN, 978-3-346-11248-4Abgrenzung Von Erhaltungsaufwendungen Und Nachträglichen Anschaffungs- Sowie Herstellungskosten, Taschenbuch Von Anonymous, Grin, 978-3-346-11248-4, Seitenanzahl: 6027,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **

Was zählt zu den erhaltungsaufwendungen?
Zu den Erhaltungsaufwendungen zählen alle Kosten, die anfallen, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten, wie die Inspektion von Heizungsanlagen oder die Reinigung von Fassaden, zählen zu den Erhaltungsaufwendungen. Grundsätzlich sind alle Kosten absetzbar, die dazu dienen, den Wert und die Funktionsfähigkeit eines Gebäudes langfristig zu erhalten. Es ist wichtig, zwischen Erhaltungsaufwendungen und Herstellungskosten zu unterscheiden, da letztere in der Regel nicht sofort steuerlich geltend gemacht werden können. **
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
Homöopathie (DE) / Homöopathie Handbuch: Globuli und Alternativmedizin in der ganzheitlichen Therapie, Taschenbuch von Boreas De. M. L. Saage, Epubli,Homöopathie (de) / Homöopathie Handbuch: Globuli Und Alternativmedizin In Der Ganzheitlichen Therapie, Taschenbuch Von Boreas De. M. L. Saage, Epubli, 978-3-8197-1586-0, Seitenanzahl: 24826,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anschaffungs- beziehungsweise Herstellungskosten gegenüber Erhaltungsaufwendungen bei den Einkünften aus Vermietung und Verpachtung, Taschenbuch vonAnschaffungs- Beziehungsweise Herstellungskosten Gegenüber Erhaltungsaufwendungen Bei Den Einkünften Aus Vermietung Und Verpachtung, Taschenbuch Von Christopher Jung, Grin, 978-3-638-83366-0, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Abgrenzung von Erhaltungsaufwendungen zu Anschaffungskosten und Herstellungskosten des Anlagevermögens, Taschenbuch von Annina Grau, GRIN,Die Abgrenzung Von Erhaltungsaufwendungen Zu Anschaffungskosten Und Herstellungskosten Des Anlagevermögens, Taschenbuch Von Annina Grau, Grin, 978-3-668-20462-1, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Barthels, Anneliese: Pilze in der Homöopathie und der NaturheilkundePilze in der Homöopathie und der Naturheilkunde , Die Heilkraft der Pilze Pilze sind wie Zauberwesen in einer magischen Welt: Sie berauschen, können Krankheiten hervorrufen, vergiften ¿ aber auch heilen. Anneliese Barthels ist fasziniert von ihrem alchemistischen Können im Sterbe- und Werdeprozess und ihrer Vermittlerrolle im Austausch von Informationen in der Pflanzenwelt. Sie beschreibt das Reich der Pilze, ihre Wirkstoffe, ihre Einsatzmöglichkeiten in der Naturheilkunde sowie als Lieferanten für Arzneimittel und ihr charakteristisches Verhalten. Im Kapitel "Pilze in der Homöopathie" werden die Merkmale von Gemüts- und Körpersymptomen und die besonderen und auffälligen Symptome einzelner Pilzarzneien beschrieben und mit den Themen der Uranserie verglichen. Einen Hauptbestandteil des Fachbuches bilden vier Studien nach homöopathischen Prinzipien zu neuen Pilzen: Echter Zunderschwamm Fom-f., Birkenporling Pipt-b., Schopftintling Copr-c. und Ganoderma lucidum Ganod-l. Die Protokolle sind nach Symptomenschwerpunkten aufgeführt. Mit den Aufzeichnungen von bereits gut verlaufenen Fällen werden die neuen Arzneimittelbilder vervollständigt und verständlicher. Das Repertorium im Anhang erleichtert die Arzneimittelwahl. Neu in der 2. erweiterten Auflage: - Erweiterte Vitalpilzbeschreibung Indikationszusammenfassung - Erweiterungen bei den Erkrankungen durch Pilze - Erweiterungen bei den Arzneimittelbeschreibungen der Pilze in der Homöopathie - HAMSE Ganoderma lucidum - Homöopathische Pilzverordnungen während der Corona-Pandemie , Seife > Autopflege & Aufbereitung , Auflage: 2., erweiterete Auflage 2022, Erscheinungsjahr: 202207, Produktform: Leinen, Autoren: Barthels, Anneliese, Edition: ENL, Auflage: 22002, Auflage/Ausgabe: 2., erweiterete Auflage 2022, Seitenzahl/Blattzahl: 349, Keyword: Heilpraktiker; Mediengruppe Oberfranken Fachverlage; Naturheilverfahren; Ganzheitliche Medizin; Therapie; ML; Prävvention; Symptombehandlung; Mythologie; NutzDiagnoseverfahren; Heilkraft; Naturheilpraxis; Alternative Medizin; Behandlung; Komplementärmedizin; Anneliese Barthels; Pilzmittel; Heilpilz; Phytotherapie; Halluzinogene Gifte; Vitalpilz; Pflanzenheilkunde; Pilzanwendungen; Pilzwissen; Pilzarzneimittel, Fachschema: Medizin / Naturheilkunde, Volksmedizin, Alternativmedizin, Fachkategorie: Familie und Gesundheit, Warengruppe: HC/Ratgeber Gesundheit, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 170, Höhe: 22, Gewicht: 952, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
-
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
-
Abgrenzung von Erhaltungsaufwendungen und nachträglichen Anschaffungs- sowie Herstellungskosten, Taschenbuch von Anonymous, GRIN, 978-3-346-11248-4Abgrenzung Von Erhaltungsaufwendungen Und Nachträglichen Anschaffungs- Sowie Herstellungskosten, Taschenbuch Von Anonymous, Grin, 978-3-346-11248-4, Seitenanzahl: 6027,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pilze in der Homöopathie und der Naturheilkunde, Fachbücher von Anneliese BarthelsDas Fachbuch "Pilze in der Homöopathie und der Naturheilkunde" von Anneliese Barthels bietet eine umfassende Erkundung der Heilkraft von Pilzen. Die Autorin beleuchtet die faszinierenden Eigenschaften dieser Organismen, die sowohl heilen als auch schädigen können. In diesem Werk werden die Wirkstoffe der Pilze und ihre Anwendung in der Naturheilkunde detailliert beschrieben. Ein besonderes Augenmerk liegt auf der homöopathischen Verwendung von Pilzen, wobei die Merkmale von Gemüts- und Körpersymptomen analysiert werden. Die zweite, erweiterte Auflage enthält neue Erkenntnisse und Studien zu verschiedenen Pilzen, darunter der Echter Zunderschwamm und Ganoderma lucidum. Zudem werden homöopathische Pilzverordnungen während der Corona-Pandemie thematisiert. Das Repertorium im Anhang erleichtert die Auswahl der passenden Arzneimittel und bietet wertvolle Unterstützung für Praktizierende und Interessierte.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DHU Homöopathie Set für Kinder GlobuliAnwendungsgebiet von Homöopathie Set für Kinder GlobuliHomöopathie Set für Kinder Globuli ist ein registriertes homöopathisches Arzneimittel und daher ohne Angabe einer therapeutischen Indikation.Wirkstoffe / Inhaltsstoffe / ZutatenHomöopathie Set für Kinder Globuli enthält je 10 g Globuli von: Aconitum D6 Hilfsstoff: Saccharose Arnica D6 Hilfsstoff: Saccharose Belladonna D6 Hilfsstoff: Saccharose Chamomilla D6 Hilfsstoff: Saccharose GegenanzeigenBei bekannter Überempfindlichkeit gegen einen der oben genannten Inhaltsstoffe sollte das Präparat nicht eingenommen werden.DosierungAnwendungsempfehlung von Homöopathie Set für Kinder Globuli:Da Globuli hauptsächlich über die Schleimhaut im Mund wirken, sollten Sie sie am besten auf der Zunge zergehen lassen. Die günstigste Einnahmezeit ist eine halbe Stunde vor oder nach einer Mahlzeit. Für die richtige Dosierung der Homöopathie Set für Kinder Globuli gelten die Angaben der Packungsbeilage. Liegen diese nicht vor, nehmen Sie folgende allgemeine Empfehlungen als Richtlinie: Bei akuten Beschwerden nehmen Sie bitte stündlich 5 Globuli ein, jedoch höchstens 6 mal täglich. Reduzieren Sie die Einnahme auf 3 mal 5 Globuli täglich, sobald eine Besserung eingetreten ist. Ansonsten gilt: Kinder ab 12 Jahre und Erwachsene: 5 Globuli pro Einnahme Kinder zwischen 6-12 Jahre: 3-4 Globuli pro Einnahme (2/3 der Erwachsenendosis) Kleinkinder bis 6 Jahre: 2-3 Globuli pro Einnahme (1/2 der Erwachsenendosis) Säuglinge im 1. Lebensjahr (nur nach Absprache mit Arzt): 1-2 Globuli pro Einnahme (1/3 der Erwachsenendosis) HinweiseDas Produkt sollte nicht eingenommen werden bei erblicher (hereditärer) Fructose- bzw. Sorbitolintoleranz. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Homöopathie Set für Kinder Globuli sind apot30,76 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **
-
Was zählt zu den erhaltungsaufwendungen?
Zu den Erhaltungsaufwendungen zählen alle Kosten, die anfallen, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten, wie die Inspektion von Heizungsanlagen oder die Reinigung von Fassaden, zählen zu den Erhaltungsaufwendungen. Grundsätzlich sind alle Kosten absetzbar, die dazu dienen, den Wert und die Funktionsfähigkeit eines Gebäudes langfristig zu erhalten. Es ist wichtig, zwischen Erhaltungsaufwendungen und Herstellungskosten zu unterscheiden, da letztere in der Regel nicht sofort steuerlich geltend gemacht werden können. **
-
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.